Nexi Pay

- 36.29K Recensioni
- 4,5
- Download
- 1.000.000+
 Analisi di Appgk
Quando devo controllare una carta o ricostruire una spesa fatta al volo, preferisco un’app che mi porti subito al punto, senza trasformare un’operazione semplice in una ricerca tra menu. Nexi Pay è un’app finanziaria di Nexi Payments pensata per seguire le carte e i pagamenti da telefono. La sua versione attuale è la 8.14.0: sapere quale versione si usa è utile soprattutto per distinguere ciò che l’app offre oggi dalle aspettative su eventuali sviluppi futuri. È gratuita, adatta a un pubblico PEGI 3 e richiede Android 7.0 o successivo. Sul Play Store ha una media di 4,5, costruita su circa 102 mila valutazioni, ed è stata installata oltre un milione di volte. Sono segnali di diffusione, non una garanzia che ogni funzione sia adatta a ogni carta o a ogni abitudine di pagamento.
Un controllo rapido delle carte, senza perdere di vista i limiti
Se hai mai desiderato gestire i tuoi pagamenti in modo semplice e veloce, Nexi Pay potrebbe essere l'app che fa per te. Dopo averla provata, posso dire che questa app è stata una vera rivelazione per me. Con la sua interfaccia intuitiva e una serie di funzionalità utili, Nexi Pay rende il controllo delle finanze personali un gioco da ragazzi.
Facilità d'uso e interfaccia
Appena apri l'app, ti accoglie un design minimalista che, a mio avviso, è una delle sue caratteristiche migliori. Non c'è niente di più frustrante di un'interfaccia complicata quando hai bisogno di fare un pagamento veloce. Qui, tutto è a portata di mano, dalle carte di credito ai dettagli delle transazioni. La navigazione è fluida, e anche i meno esperti di tecnologia non avranno problemi ad adattarsi.
Il valore pratico di una schermata essenziale si vede soprattutto quando non si ha tempo: al supermercato, prima di un acquisto online o mentre si cerca di capire a quale carta addebitare una spesa. Io la considererei prima di tutto un punto di accesso per controllare le carte Nexi e i movimenti, non un sostituto completo di tutti gli strumenti bancari. Per esempio, se il tuo obiettivo è costruire un bilancio mensile con categorie, obiettivi e analisi approfondite, un’app dedicata alla gestione del budget potrebbe essere più adatta; se invece vuoi consultare e gestire i pagamenti legati alle carte, avere queste informazioni nello stesso ambiente può risultare più diretto.
Una distinzione utile, e facile da trascurare, è quella tra vedere un movimento e usarlo per prendere una decisione. Una notifica o una voce nell’elenco aiuta a riconoscere una spesa, ma non significa automaticamente che l’app sostituisca il controllo dell’estratto conto o la verifica dell’addebito definitivo. Quando sto ricostruendo quanto ho speso, considero il dettaglio nell’app un promemoria comodo e confronto i dati con il riepilogo ufficiale se un importo non mi torna. Questo piccolo accorgimento evita di confondere un’informazione immediata con una verifica contabile completa.
Funzionalità principali
Una delle cose che mi ha colpito maggiormente è la varietà di funzionalità offerte. Puoi fare praticamente tutto, dai pagamenti online alla gestione delle tue carte. Un'altra chicca è la possibilità di visualizzare le transazioni in tempo reale. Questo ti dà un controllo completo delle tue spese, permettendoti di monitorare ogni movimento. E se sei come me, sempre attento a non sforare il budget, queste funzioni sono una manna dal cielo.
Per sfruttare meglio la cronologia, trovo utile darle un’occhiata in un momento tranquillo e non soltanto quando arriva un avviso: confrontare gli acquisti ravvicinati aiuta a individuare più facilmente un importo insolito o un pagamento dimenticato. Se condividi le spese con qualcuno, però, la cronologia personale non diventa automaticamente un bilancio comune; conviene decidere insieme quale strumento usare per registrare rimborsi e divisioni, così da non attribuire all’app un ruolo che non è il suo.
Notizie da leggere prossimamente
Vedi tutte le notizie
Inoltre, la funzione di pagamento contactless è davvero comoda. Basta avvicinare il telefono al POS e il gioco è fatto! Non posso dire quante volte mi ha salvato quando avevo dimenticato il portafoglio a casa. La sicurezza sembra essere una priorità, con autenticazioni biometriche e notifiche push per ogni transazione.
Il contactless è un vantaggio quando il telefono è già in mano, ma non lo tratterei come l’unico modo per pagare. Prima di uscire, controllo che il telefono abbia batteria e tengo comunque con me un’alternativa, come una carta fisica: è una precauzione semplice per i momenti in cui il dispositivo non è disponibile o il pagamento non va a buon fine. Anche la biometria non elimina la necessità di proteggere il telefono e le credenziali. Le notifiche, invece, possono essere utili proprio perché rendono più immediata la verifica di un movimento che non riconosco; la loro efficacia dipende però dal fatto che io legga gli avvisi e reagisca, non dal semplice fatto di averli attivati.
Gli aspetti migliori di Nexi Pay
Aspetti da tenere a mente su Nexi Pay
Un uso concreto è quello di una giornata con più commissioni: dopo una spesa, un pranzo e un acquisto online, posso consultare i movimenti per capire quale carta è stata usata e accorgermi rapidamente di un addebito che non riconosco. In questo scenario l’app serve come controllo frequente, non come soluzione automatica a una contestazione. Se vedo qualcosa di anomalo, la cosa sensata è verificare i dettagli e usare i canali appropriati per chiedere assistenza, invece di presumere che una notifica basti a risolvere il problema.
Gestione delle carte e decisioni quotidiane
La possibilità di gestire le carte da un’unica app è particolarmente comoda per chi ne usa più di una e vuole evitare di ricordare quale strumento è collegato a un determinato acquisto. Per me, il vantaggio non è solo avere tutto sul telefono: è poter controllare un movimento vicino al momento in cui avviene, quando è più facile ricordarne il contesto. Se invece usi una sola carta e la consulti raramente, il beneficio può essere più limitato; l’app ha senso quando il controllo rapido diventa parte della tua routine.
Un compromesso da tenere presente è che un’app legata alle carte non offre necessariamente la stessa visione di un conto bancario completo. Chi vuole confrontare saldo, entrate, bollette e spese di più istituti potrebbe preferire il servizio della propria banca o un aggregatore finanziario, se risponde alle sue esigenze. Io sceglierei Nexi Pay per la comodità di consultare i pagamenti e le carte associate, e affiancherei un altro strumento solo se mi servisse davvero una pianificazione più ampia. Così evito sia di aspettarmi funzioni da contabilità completa, sia di installare app ridondanti senza un motivo pratico.
La scelta tra app del gestore della carta e app della banca dipende anche da dove preferisci risolvere i problemi. Se hai una domanda legata a una carta Nexi, restare nell’ambiente collegato a quella carta può rendere il controllo più lineare; per operazioni bancarie che riguardano il conto o servizi estranei alla carta, è più naturale partire dall’app della banca. Non le considero concorrenti perfette: spesso rispondono a domande diverse. Prima di affidarmi a una sola, chiarisco quali pagamenti voglio monitorare e quale canale uso se devo contestare un movimento.
Notifiche e abitudini di controllo
Un'altra cosa che mi ha colpito è la possibilità di personalizzare le notifiche e le impostazioni di sicurezza. Puoi decidere se ricevere avvisi per ogni transazione o solo per quelle di un certo importo. Questo livello di personalizzazione è qualcosa che fa la differenza per chi, come me, vuole avere il controllo totale.
La soglia degli avvisi merita una scelta ragionata: ricevere una notifica per ogni operazione può aiutarmi a notare subito anche una spesa piccola, ma un flusso troppo fitto rischia di diventare rumore e di farmi ignorare gli avvisi. Impostare un limite più alto può alleggerire le notifiche, però riduce la visibilità sugli acquisti inferiori. Io partirei da un’impostazione che rispecchia il mio modo di controllare le spese e la rivedrei dopo qualche giorno; non esiste una soglia ideale per tutti. Per chi usa spesso la carta, questa regolazione è più utile di un’attivazione lasciata al caso.
Screenshot
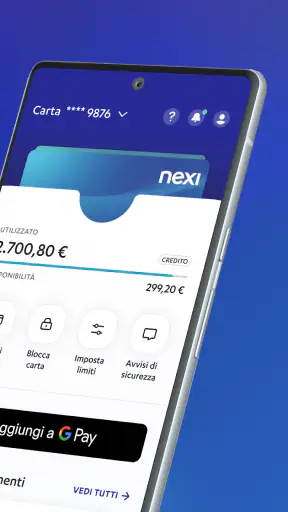
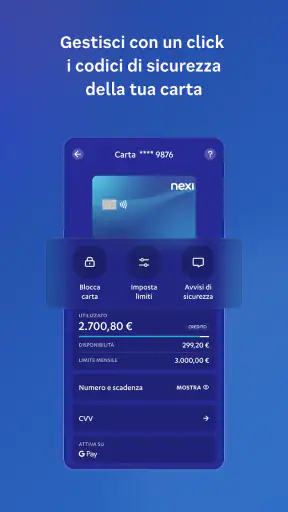
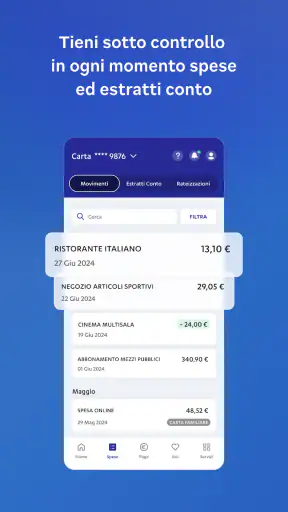
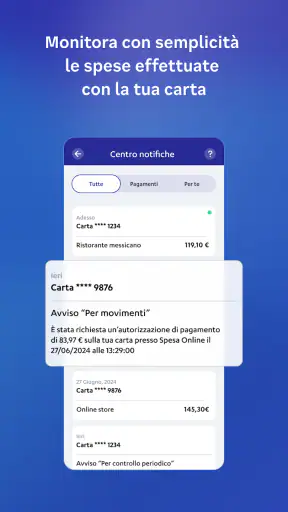
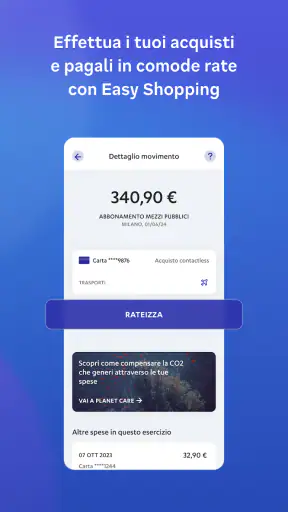
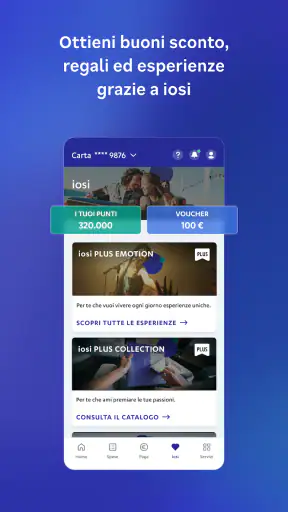
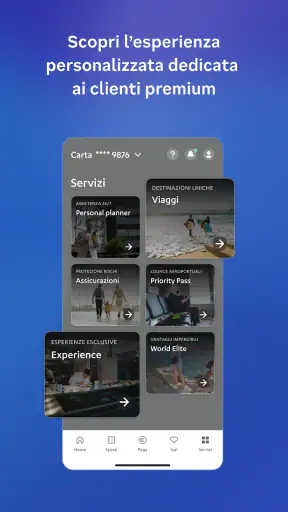
Per chi si preoccupa della sicurezza, la domanda pratica è se l’app renda facile accorgersi di attività inattese e proteggere l’accesso. La biometria e gli avvisi possono contribuire a un controllo più immediato, ma non sostituiscono password robuste, blocco dello schermo e attenzione ai messaggi sospetti. Se cambio telefono o non riesco più ad accedere, seguirei le procedure ufficiali di Nexi invece di cercare scorciatoie o condividere codici con chi mi contatta. In un’app finanziaria, la comodità vale davvero solo se accompagna abitudini prudenti.
Come si inserisce tra le alternative
Rispetto all’app generica di una banca, Nexi Pay ha un interesse più mirato per chi usa carte gestite tramite Nexi e vuole consultarle senza cercare le stesse informazioni in sezioni diverse. Rispetto a un portafoglio digitale, il suo punto forte è il controllo della carta e dei relativi movimenti, mentre il portafoglio può essere più adatto a chi cerca soprattutto un modo per raccogliere metodi di pagamento e usarli al momento dell’acquisto. Non sceglierei in base al nome della categoria, ma alla domanda che mi pongo più spesso: “Devo controllare una carta?” oppure “Devo pianificare tutte le mie finanze?”.
Chi ha carte di emittenti differenti dovrebbe verificare quali strumenti riesce effettivamente a gestire nell’app, prima di farne il proprio centro di controllo. In generale, un’app focalizzata su un emittente è più comoda quando i prodotti principali sono compatibili, ma meno adatta se si cerca una vista unica su ogni carta posseduta. Questa è una differenza concreta rispetto a un’app finanziaria multi-banca: la seconda può ridurre il numero di schermate da consultare, mentre la prima può essere più immediata per le funzioni proprie del suo ecosistema. La scelta migliore dipende da quante carte uso e da quanto spesso mi serve una panoramica complessiva.
Esperienza utente
Dal mio punto di vista, l'esperienza utente con Nexi Pay è stata decisamente positiva. L'app non si è mai bloccata e il tempo di risposta è stato sempre rapido, anche durante le ore di punta. Ho apprezzato particolarmente il supporto clienti, sempre disponibile e pronto a risolvere qualsiasi problema. Un punto a favore se consideriamo che molte app simili lasciano a desiderare sotto questo aspetto.
La mia impressione positiva sull’uso quotidiano non significa che ogni situazione sia priva di attriti. Se una carta non compare come mi aspetto, se un pagamento sembra in ritardo o se un accesso non riesce, prima distinguerei un problema dell’app da una questione legata alla carta o alla connessione. Chi usa uno smartphone meno recente dovrebbe inoltre considerare il requisito minimo di Android 7.0: non basta che il telefono si accenda, deve poter eseguire una versione del sistema compatibile. Sono controlli semplici, ma evitano di attribuire subito all’app un disservizio che potrebbe dipendere dal dispositivo o dal pagamento stesso.
Il fatto che Nexi Payments continui a distribuire versioni numerate rende sensato controllare gli aggiornamenti disponibili, soprattutto se una funzione smette di comportarsi come previsto. La versione 8.14.0 descrive lo stato attuale dell’app, ma non mi permette di dedurre da sola quali cambiamenti siano stati introdotti rispetto alle versioni precedenti. Per valutare l’evoluzione, mi baserei sulle note di rilascio mostrate nel negozio quando aggiorno: è il modo corretto per separare le modifiche documentate dalle speranze su ciò che potrebbe arrivare. Aggiornare con regolarità è una buona abitudine, pur senza dare per scontato che ogni nuova versione risolva un problema specifico.
Anche la valutazione media va letta con equilibrio: una media di 4,5 e decine di migliaia di recensioni descrivono un’impressione complessiva favorevole, ma le esperienze possono cambiare in base alla carta, al telefono e al tipo di assistenza richiesto. Quando leggo recensioni recenti, cerco soprattutto problemi che assomigliano al mio caso — accesso, notifiche, compatibilità o pagamenti — invece di farmi guidare da un giudizio generico. Questo è più utile per capire se un inconveniente è rilevante per me che non limitarsi a confrontare le stelle.
A chi la consiglierei e cosa tenere d’occhio
La consiglierei a chi usa carte Nexi con regolarità, vuole consultare i movimenti dal telefono e apprezza gli avvisi per seguire gli acquisti. È meno convincente per chi cerca un sistema completo per gestire entrate, conti di più banche, risparmi e budget familiari, o per chi preferisce non usare il telefono come strumento di pagamento. In quei casi l’app della banca, un servizio di bilancio dedicato o una carta fisica possono essere scelte più coerenti. Non c’è bisogno di installarla solo perché è gratuita: il vantaggio reale dipende da quanto spesso mi serve controllare le carte.
Se la provo per la prima volta, procederei con calma: verifico che il dispositivo sia compatibile, seguo il percorso ufficiale per associare la carta, controllo che i dettagli visualizzati corrispondano a ciò che mi aspetto e poi scelgo le notifiche che riesco davvero a seguire. Eviterei di basare decisioni importanti su un singolo avviso e conserverei un metodo alternativo per i pagamenti essenziali. Questo flusso permette di capire presto se l’app si integra bene nelle mie abitudini, senza affidarle subito funzioni che magari svolgo meglio altrove.
Per chi è già utente, le cose da tenere d’occhio sono soprattutto la compatibilità dopo gli aggiornamenti, la chiarezza delle notifiche e la facilità con cui si ritrovano i movimenti che interessano. Non mi aspetterei evoluzioni specifiche senza un annuncio o una nota di versione: è meglio giudicare ciò che è disponibile oggi e rivedere la scelta quando cambiano le proprie esigenze. Se in futuro mi servisse una vista più ampia delle finanze, potrei affiancare un servizio diverso senza rinunciare necessariamente al controllo delle carte in Nexi Pay.
In conclusione, se cerchi un’app che unisca funzionalità avanzate e semplicità d’uso, Nexi Pay è una scelta che consiglio vivamente. È un'app che non solo ti semplifica la vita, ma ti dà anche la tranquillità di sapere che i tuoi pagamenti sono al sicuro. Non posso fare altro che consigliarti di provarla. Ti sorprenderà!
Domande frequenti su Nexi Pay
Che cos'è Nexi Pay e quali servizi offre?
Nexi Pay è un'applicazione mobile progettata per gestire pagamenti digitali in modo semplice e sicuro. Offre funzionalità come il pagamento contactless, l'invio di denaro a amici e familiari, e la gestione delle carte di credito e debito. L'app consente inoltre di monitorare le spese e ricevere notifiche in tempo reale.
Come posso registrarmi e iniziare a usare Nexi Pay?
Per registrarsi su Nexi Pay, è necessario scaricare l'app dall'App Store o da Google Play e seguire la procedura di registrazione. Dovrai inserire i tuoi dati personali e collegare una carta di pagamento. Una volta completato il processo, potrai iniziare a utilizzare le funzionalità dell'app.
Nexi Pay è sicuro da usare per i miei pagamenti?
Sì, Nexi Pay è progettato con elevati standard di sicurezza per proteggere le tue informazioni personali e finanziarie. Utilizza tecnologie di crittografia avanzate e offre autenticazione a due fattori per garantire che solo tu possa accedere al tuo account e autorizzare pagamenti.
Quali dispositivi sono compatibili con Nexi Pay?
Nexi Pay è compatibile con dispositivi Android e iOS. È importante assicurarsi che il sistema operativo del tuo dispositivo sia aggiornato alla versione più recente per garantire un'esperienza ottimale. Controlla i requisiti di sistema specifici sul sito web o nel negozio di app.
Ci sono costi associati all'uso di Nexi Pay?
L'uso di Nexi Pay potrebbe comportare costi, a seconda dei servizi che utilizzi. Alcune transazioni potrebbero essere gratuite, mentre altre potrebbero avere commissioni. È consigliabile consultare la sezione dei costi e delle commissioni all'interno dell'app o sul sito ufficiale per ottenere informazioni dettagliate.